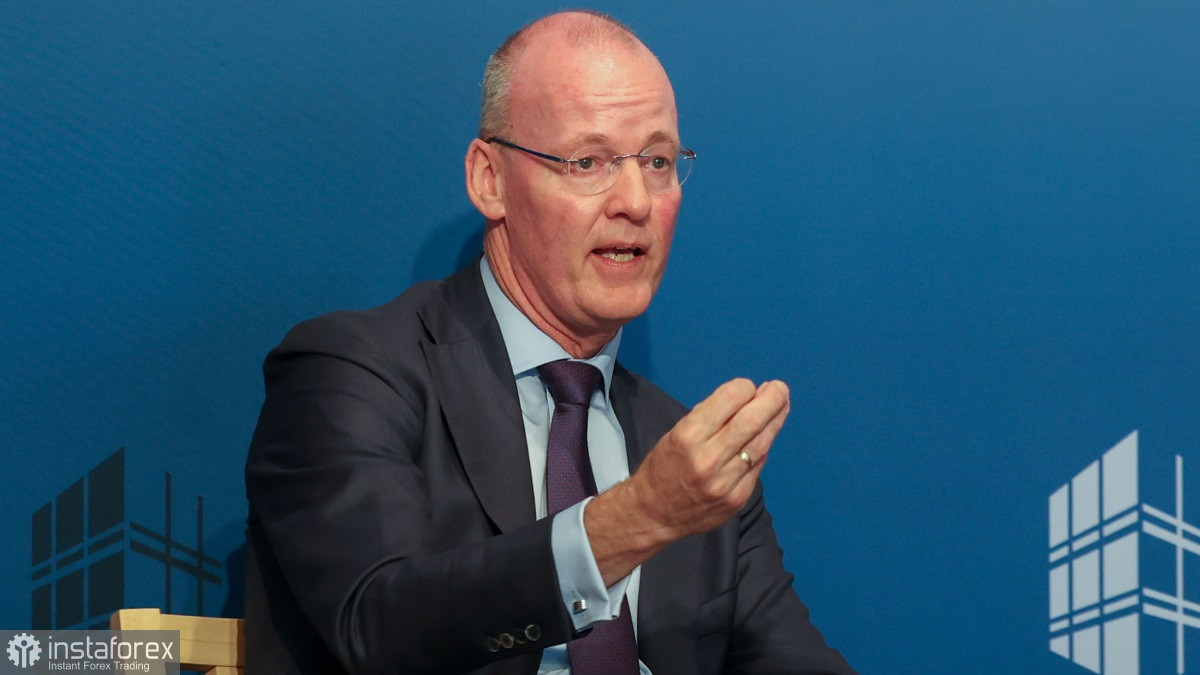
Kecha ECB prezidenti lavozimi uchun yetakchi nomzodlardan biri bo‘lgan Klaas Knot bankdagi qat’iy pul-kredit siyosati uzoq vaqt davomida saqlanib qolishi ehtimoli yuqori ekanini bildirdi. Uning aytishicha, yadro inflyatsiya — xizmatlar va iste’mol tovarlarida ikkilamchi ta’sirlar — ham oshishi kutilmoqda va bu ECB uchun muammo tug‘diradi. “Biz inflyatsiyani oshiradigan kichik zarbalarni ko‘rishda davom etamiz va ECB ularga qisman ‘hawkish’ pul-kredit siyosati bilan qarshi turishga majbur bo‘ladi”, dedi Gollandiya markaziy bankining sobiq rahbari Knot. U, shuningdek, ECB ko‘pincha 2% maqsad ko‘rsatkichiga pastdan emas, balki yuqoridan yaqinlashib qolishiga to‘g‘ri kelishini qo‘shimcha qildi.
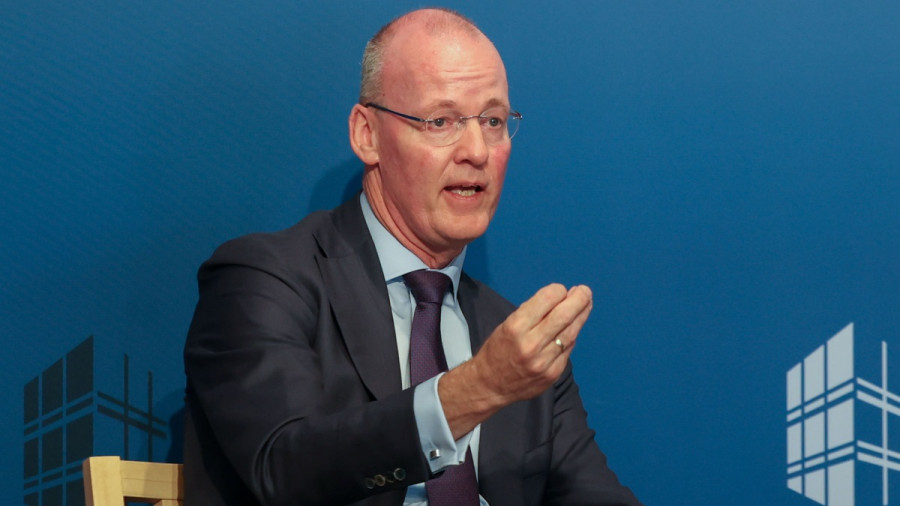
Knotning bayonotlari ayni muddao bo‘lgan fon ostida yangradi. Yevrozona inflyatsiyasi sentyabrdagi 3,8% dan oshib, oktabr oyida 4,0% ga yetdi va so‘nggi uch yildagi eng yuqori darajani qayd etdi — bu maqsad ko‘rsatkichidan qariyb ikki baravar yuqori. ECB iyun va sentyabr oylarida ikki marta stavkalarni oshirdi va hozirda depozit stavkasini 2,50% darajasida ushlab turibdi, o‘tgan hafta esa bir ovozdan tanaffus qilishga qaror qildi. O‘sha yig‘ilishda Christine Lagarde yirik shoklar bo‘lmagan taqdirda siyosat yo‘nalishi hamma uchun ancha ravshanligini aytdi, bozorlar esa buni keyingi oshirishlar bo‘yicha ishora sifatida qabul qildi. Asosiy ssenariy o‘sha-o‘sha: 17-dekabr kuni stavkani 25 bp ga oshirib, 2,75% ga yetkazish, bu esa siklning yakuniy qadami bo‘ladi.
Knot, shuningdek, bugungi narxlarni nega orqaga qaytarish qiyinligini ham tushuntirdi. U energiya narxlarining o‘sishini “qaytarib bo‘lmaydigan jarayon” deb atab, ECB instrumentlari bir yarim-yigirma yil (1,5–2 yil) kechikish bilan ta’sir ko‘rsatishini ta’kidladi. Uning fikricha, taklif zarbalari markaziy banklar uchun eng murakkabi, chunki ular inflyatsiyani oshiradi, lekin iqtisodiyotni sekinlashtiradi — xarid qobiliyatini va kompaniyalar foydasini kamaytiradi. Ma’lumotlar allaqachon bu dilemmani ko‘rsatmoqda: kompozit PMI sentyabrdagi 53,1 dan oktabrda 51,7 ga tushdi va may oyidan beri ilk bor bandlik qisqardi. Qattiq pul-kredit siyosatidan yutuvchilar — jamg‘aruvchilar va yevro egalaridir; yutqazuvchilar esa qarzdor davlatlar, ayniqsa, Fransiya, uning 10 yillik obligatsiya daromadliligi yaqinda 2002-yildan beri birinchi marta 5% dan yuqoriga ko‘tarildi.
Endi esa poyganing o‘ziga o‘tamiz. Niderlandiya chorshanba kuni Knotni nomzod sifatida ko‘rsatishini tasdiqladi; u bozorlar nisbatan “dovish” deb hisoblaydigan Ispaniyaning Pablo Hernández de Cos iga qarshi kurashadi. Yevrohudud davlatlari o‘z nomzodlarini juma kuniga qadar taqdim etishlari kerak; moliya vazirlari 9-noyabr kuni oraliq muhokama o‘tkazadilar, ammo qaror qabul qilinmaydi, Yevropa Ittifoqi rahbarlari esa 26–27-noyabr kunlari uchrashadilar. Lagarde 2027-yil 7-fevralda — qariyb to‘qqiz oy muddatidan oldin — o‘z lavozimini tark etadi. Ko‘plar fevral oyida Knotni bosh favorit deb hisoblashgan, biroq yakuniy natija Germaniya va Fransiyaning qo‘llab-quvvatlashiga bog‘liq. Berlin allaqachon Nagel nomzodini rad etgan, Parij esa, xabarlarga ko‘ra, agar bosh iqtisodchi lavozimiga fransuz iqtisodchisi tayinlansa, Knotni qo‘llab-quvvatlashga tayyor.
Knot stavkalar bilangina cheklanib qolmaydigan kengroq manzaraga ham qaraydi. Uning fikricha, dunyo tubdan o‘zgargan, buning asosiy drayveri — asosan Xitoy bilan raqobat tufayli motivatsiyalangan AQSh, Yevropa esa jarayonning “qabul qiluvchi” tomonida qolgan. “O‘n yillar davomida normal deb qaralgan qaramliklarni qayta ko‘rib chiqishga to‘g‘ri keladi — nafaqat xavfsizlik va mudofaa sohalarida”, dedi u. Bozorlar uchun bu shuni anglatadiki, ECB tez-tez yuz beradigan manfiy taklif zarbalari sharoitida faoliyat yuritadi va kelajakdagi istalgan tanaffus ehtimol qisqa muddatli bo‘ladi.
Bularning barchasi shuni ko‘rsatadiki, men ECB ritorikasining dekabrgacha yumshashini kutmayman va 17-dekabr kuni stavkaning 2,75% gacha oshirilishi asosiy ssenariy bo‘lib qolmoqda, bu esa yevroni qo‘llab-quvvatlaydi. Knot qat’iy (“hawkish”) pozitsiya uchun asosiy nomzod bo‘lib ko‘rinmoqda va agar u lavozimni yutsa, qat’iy siyosat chizig‘i 2027-yilgacha davom etishini kutaman. Mening fikrimcha, Hernández de Cosning g‘alabasi yevroni zaiflashtirgan bo‘lardi.
EUR/USD bo‘yicha texnik tahlil Xaridorlar 1,1275 darajasini qaytarib olishi kerak, shundagina 1,1300 ni sinab ko‘rish maqsadi paydo bo‘ladi. Shundan keyin 1,1335 gacha harakat ehtimoli bor, lekin yirik o‘yinchilarning qo‘llab-quvvatlashisiz bunga erishish qiyin bo‘ladi. Har qanday orqaga chekinishda jiddiy xaridlar, ehtimol, faqat 1,1245 atrofida paydo bo‘ladi. Agar u yerda talab bo‘lmasa, 1,1210 minimumining buzilishini kutish yoki 1,1170 dan uzoq (long) pozitsiyalar ochishni ko‘rib chiqish maqsadga muvofiq.
GBP/USD bo‘yicha texnik tahlil Funt xaridorlari 1,3500 dagi yaqin qarshilikni tezda egallashlari kerak, shundagina 1,3530 maqsad bo‘lishi mumkin; bu darajadan yuqorida esa keyingi o‘sish ancha qiyinlashadi. Uzoqroq maqsad — 1,3550. Pastga harakatda esa ayiq (bear) lar 1,3475 da nazoratni qo‘lga olishga harakat qilishadi. Agar ular bunga erishishsa, diapazonning buzilishi buqa (bull) lar pozitsiyasiga jiddiy zarar yetkazadi va GBP/USD ni 1,3455 tomonga, keyinchalik esa 1,3430 gacha surishi mumkin.