موجة التراجعات في أسهم التكنولوجيا خلال أكتوبر، وإعادة تسعير آفاق الذكاء الاصطناعي، والانتخابات البرلمانية الأمريكية غدًا، جميعها تُبقي أسواق الأسهم في حالة ترقّب. اجتماع الفيدرالي في أكتوبر، حيث صوّت عضوَان لصالح رفع فوري للفائدة، زاد المخاوف من تشديد إضافي في ديسمبر. رأس المال يواصل الخروج من Nasdaq المُسخَّن بشدة متجهًا إلى قطاعات القيمة، ما يوسع الفجوة التاريخية في الأداء بين المؤشرات.
أهم النقاط:
- الانتخابات النصفية الأمريكية في 3 نوفمبر ستُحدد السيطرة على مجلس النواب ومجلس الشيوخ، وتدفع المستثمرين المؤسسيين إلى تقليص المخاطر قبل التصويت.
- الفيدرالي أبقى أسعار الفائدة في 28 أكتوبر عند 3.75%–4.00%، لكن لهجة Kevin Warsh وتسارع التضخم إلى 3.7% (مع قفزة مؤشر أسعار المنتجين PPI إلى 6.3%) تبقي رفع الفائدة في ديسمبر مطروحًا بقوة.
- كان أكتوبر أسوأ شهر لمؤشر Nasdaq Composite منذ مارس 2025 (?5.3% وسط انهيارات في أسهم Alphabet وIntel)، بينما تفوق أداء Dow بفضل انكشافه على الأسهم الدورية التقليدية ودافعي التوزيعات.
محاور التداول:
الرؤية الأساسية لمؤشرات الأسهم الأمريكية هذا الأسبوع
المحرّك السياسي الرئيسي هو التصويت في الكونغرس. تاريخيًا، تترتب على نتائج الانتخابات آثار مباشرة على السياسة الضريبية والرسوم الجمركية والنهج المالي. قبل ظهور النتائج، تميل الصناديق الكبرى إلى خفض المخاطر واتباع موقف “الترقب والانتظار”. في الوقت نفسه، تراجع عائد سندات الخزانة لأجل 10 سنوات إلى نحو 4.93% وسط اندفاع نحو السندات كملاذ آمن، لكن الأسهم لا تُبدي التفاؤل المعتاد — إذ تُفسَّر التدفقات نحو السندات على أنها إشارة إلى تباطؤ زخم النمو.
البيئة النقدية بعد اجتماع الفيدرالي في 28 أكتوبر لا تعطي سببًا للاسترخاء. الفيدرالي أوقف الرفع عند 3.75%–4.00%، لكن نتيجة التصويت (10?2) والتصريحات المتشددة من الرئيس Kevin Warsh تؤكد أنه إذا استمر التضخم عند 3.7% فإن رفع الفائدة في ديسمبر مرجّح. ومع عدم انعقاد الاجتماع التالي حتى منتصف ديسمبر، سيتم تقييم كل بيانات الاقتصاد الكلي في نوفمبر — من تقارير سوق العمل إلى مسوح ضباط القروض الكبار — من زاوية احتمال رفع بمقدار 25 نقطة أساس في ديسمبر.
على المستوى الجزئي، أظهرت نتائج أعمال الربع الثالث حالة من إرهاق المستثمرين من الإنفاق الضخم على الذكاء الاصطناعي. الانهيارات اليومية في أسهم Alphabet (?12.6%) وIntel (?28.6%) بيّنت أن السوق لم يعد يتسامح مع إنفاق استثماري رأسمالي بمليارات الدولارات دون عائد واضح في التدفقات النقدية الحرة. الأموال لا تغادر السوق بالكامل — بل تدور داخله: مؤشر S&P 500 المتساوي الأوزان وDow Jones الدفاعي يتفوقان على الشركات العملاقة، مع تفضيل المؤسسات لأسهم الرعاية الصحية والبيع بالتجزئة وقادة السلع الأساسية.
خطط التداول لهذا الأسبوع
S&P 500 (US 500)
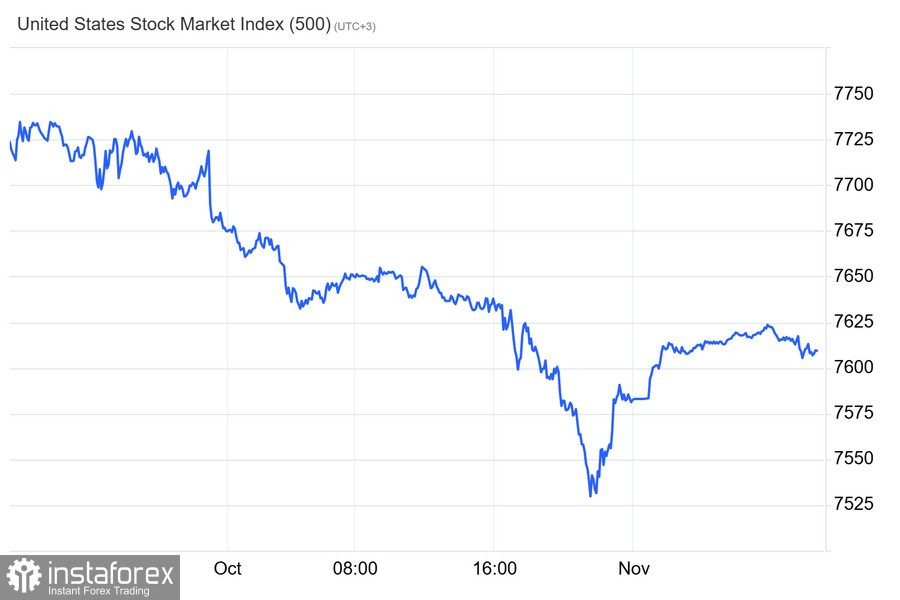
الهدوء الظاهري في S&P 500 خادع: فبينما يتحرك المؤشر قرب قمم قياسية، هناك موجة بيع داخلية واسعة جارية بالفعل. تقدّر The Kobeissi Letter أن أكثر من 60% من مكونات S&P 500 تراجعت بما لا يقل عن 20% من قممها — أي أن غالبية الأسهم الأمريكية تقنيًا في سوق هابطة، رغم أن المؤشر المُوزن بالقيمة السوقية يعطي انطباعًا بالاستقرار.
السبب هو تركّز رأس المال بشكل مفرط. نحو 70% من موجة الصعود منذ قيعان مارس اعتمدت على عشرة شركات فقط. هذا الأساس يتآكل سريعًا: أربعة من “Magnificent Seven” فقدت 15% أو أكثر من قيمتها السوقية، ومجموعة الشركات ذات الرسملة الضخمة محَت نحو 4 تريليونات دولار من القيمة، متجاوزةً بذلك حجم صناعة الكريبتو بأكملها. تراجعت أسهم Alphabet بنسبة 31% من 400 دولار إلى 282 دولارًا، وMeta منخفضة بأكثر من 21% عن قمم أغسطس.
أسهم التكنولوجيا المفضلة والأسماء المرتبطة بالكريبتو هي في مركز عملية التسييل:
- AppLovin — منخفضة 68% عن قمتها
- CoreWeave — منخفضة 60%
- Western Digital — منخفضة 54%
- Oracle — منخفضة 51%
تصف The Kobeissi Letter هذا بأنه واقع قاسٍ: الأغلبية المطلقة من مكونات S&P 500 باتت بالفعل في منطقة هابطة. المحللون لا يذهبون إلى حد التنبؤ بانهيار منهجي للسوق. هذه المفارقة قد تتحول إلى نقطة دخول جذابة إذا ما توسعت الدورة القطاعية وتدفقت السيولة إلى القطاعات المتأخرة في الأداء.
أنهى المؤشر الأسبوع الماضي قرب 7,580، أي أقل بنحو 3% من قمم أكتوبر. نتوقع تداولات متذبذبة ضمن نطاق واسع. السيناريو الأساسي (مراكز بيع من الحد العلوي):
- أمر Sell limit: بين 7,660–7,680
- وقف الخسارة: 7,715
- جني ربح 1: 7,580
- جني ربح 2: 7,510
السيناريو البديل (الشراء من الدعم):
- أمر Buy limit: عند 7,500
- وقف الخسارة: 7,460
- جني ربح 1: 7,590
- جني ربح 2: 7,650
Nasdaq 100 (US Tech 100)
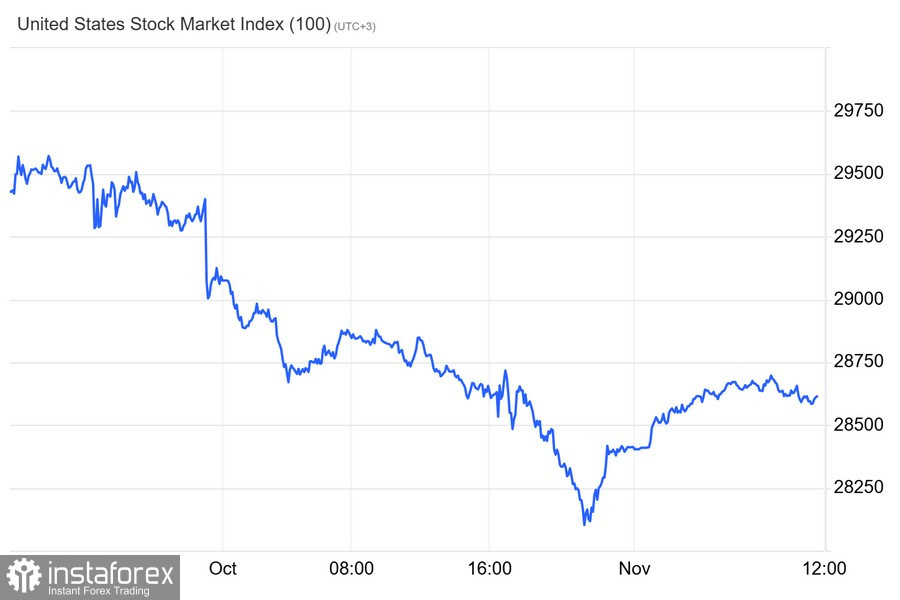
يتداول المؤشر حول 25,400. ولا يزال المشهد الفني خاضعًا لضغوط بيع أسهم أشباه الموصلات. تُستغل الارتفاعات من قِبل اللاعبين الكبار لتسوية الأرباح. السيناريو الأساسي (البيع عند التصحيحات):
- أمر Sell limit: بين 25,750–25,850
- وقف الخسارة: 26,050
- جني ربح 1: 25,250
- جني ربح 2: 24,800
سيناريو إلغاء تغطية الشورت: استقرار السعر أعلى 26,150 سيُبطل الموجة الهابطة ويفتح الطريق نحو اختبار مستوى 26,500.
Dow Jones (US 30)
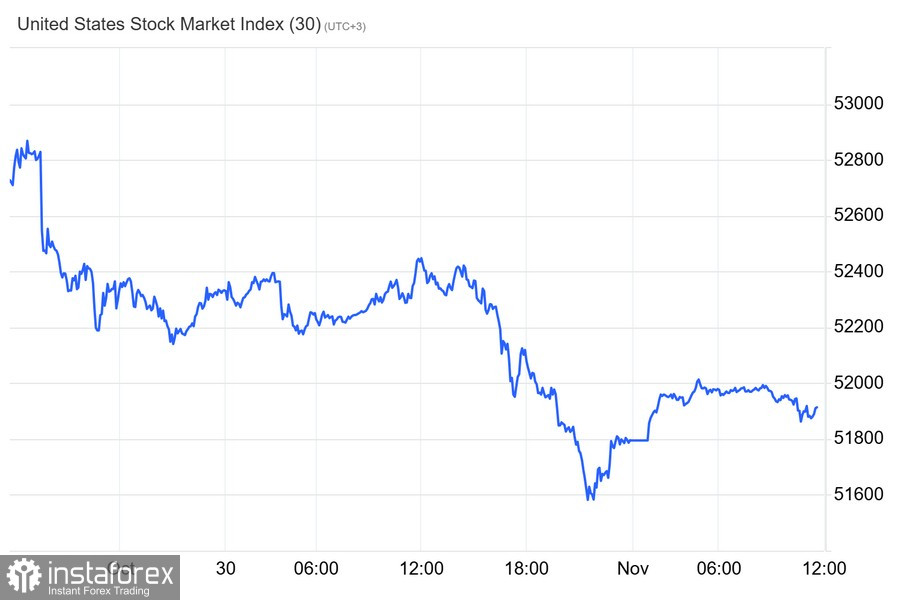
أغلق المؤشر شهر أكتوبر قرب 51,770 وظل أكثر تماسكًا نسبيًا بفضل دوران السيولة نحو قطاعات الاقتصاد الحقيقي. السيناريو الأساسي (الشراء عند الانخفاضات):
- أمر Buy limit: بين 51,450–51,550
- وقف الخسارة: 51,150
- جني ربح 1: 52,100
- جني ربح 2: 52,500
السيناريو البديل (البيع مع كسر هابط):
- أمر Sell stop: عند 51,100
- وقف الخسارة: 51,380
- جني ربح 1: 50,650
- جني ربح 2: 50,200
أيام انتخابات التجديد النصفي في الولايات المتحدة تجلب دائمًا تقلبات حادة وإعادة تسعير مشحونة بالعواطف. وبالنظر إلى إعادة الهيكلة المؤلمة في قطاع التكنولوجيا، وإبقاء Fed الباب مفتوحًا لرفع أسعار الفائدة في ديسمبر، فإن الاندفاعات المضاربية يمكن أن تكون مكلفة. النصيحة الأساسية للجلسات المقبلة: لا تتداول قبل الأخبار السياسية، التزم بمستويات المخاطرة المحددة مسبقًا، تجنَّب تحريك أوامر إيقاف الخسارة عكس مراكزك، وانتظر تأكيدًا من أحجام التداول بعد صدور نتائج الانتخابات.
قرارات باردة، وانضباط من حديد، وأسبوع تداول مُربح! "لسنا مطالبين بأن نكون أذكى من الآخرين، بل أن نكون أكثر انضباطًا منهم"، كما قال Warren Buffett.