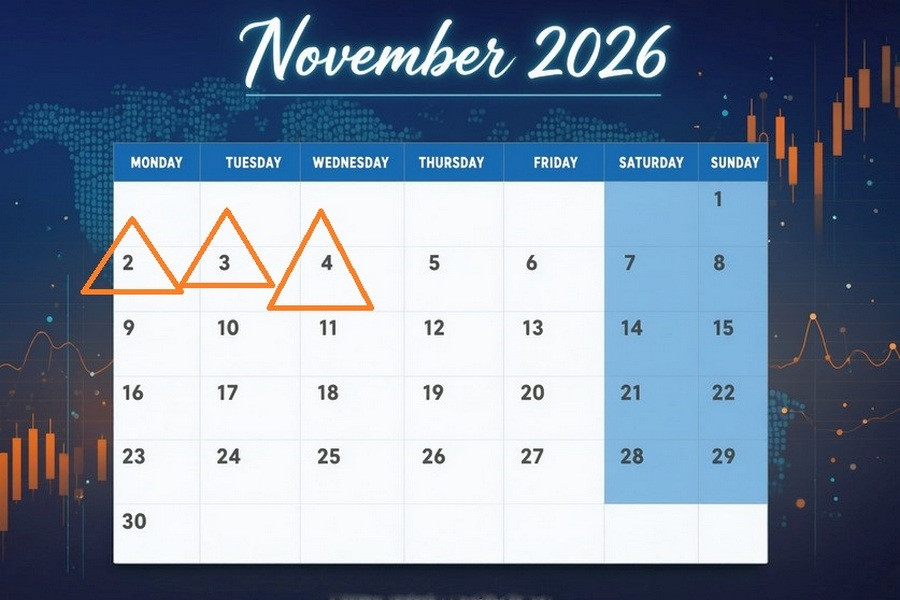
Bu haftaning asosiy intrigalari AQShdagi oraliq saylovlar atrofida jamlanmoqda. Birinchi dastlabki raqamlar chorshanba tongiga kelib ma’lum bo‘ladi, biroq yakuniy ovozlar sanog‘i an’anaviy tarzda haftalar talab qilishi mumkin. Ayni paytda amerikalik saylovchilar qatnashuv bo‘yicha rekordlar o‘rnatmoqda — ro‘yxatga olingan barcha saylovchilarning 20% dan ortig‘i atigi to‘rt kunlik muddatidan oldingi ovoz berishda allaqachon ovoz berib bo‘lgan. 2022 yilgi oraliq saylovlar rekordi rasman yangilandi. Manbalarga ko‘ra, qat’iy partiyaviy ro‘yxatga olish yuritiladigan 27 shtatda sezilarli nomutanosiblik kuzatilmoqda:
- ilk ovozlarning 44% Demokratlar hissasiga to‘g‘ri kelmoqda;
- 32% Respublikachilar ulushiga;
- Demokratlarning joriy sof ustunligi 12 foiz punktni tashkil qilmoqda
Shu bilan birga, Respublikachilarni erta “o‘chirish”ga hali erta. Tarixan konservativ saylovchilar ovozini bevosita Saylov kunida uchastkalarda berishni afzal ko‘radi. Polymarket kabi prognoz bozorlarida stavkalar “qizib” ketgan: Demokratlar Senat ustidan nazoratni qo‘lga kiritish ehtimoli 69% atrofida baholanmoqda, Vakillar palatasi ustidan nazorat esa deyarli to‘liq Demokratlar foydasiga kutilmoqda. Bu ovoz berishning asosiy fonida esa uy xo‘jaliklarining chuqur iqtisodiy bosimi turibdi. Bloomberg ma’lumotlariga ko‘ra, hozir o‘rtacha amerikalik oilaning barcha xarajatlarining aniq yarmi faqat turar joy va oziq-ovqatga to‘g‘ri kelmoqda — bu so‘nggi 15 yildagi yashash xarajatlari bo‘yicha eng yomon ko‘rsatkich. Saylovchilar o‘z hamyonlari bilan ovoz bermoqda.
Nega Uoll-strit qonunchilik tiqilinchidan foyda kutmoqda?
Keling, ochiq aytaylik: saylovlardan keyin AQShning bazaviy iqtisodiy siyosati tubdan o‘zgarib ketishi ehtimoli juda past. Eron bilan bog‘liq mojarolar, keng ko‘lamli savdo tariflari va ulkan federal byudjet taqchilligi Kongress tarkibidan qat’i nazar saqlanib qoladi. Ammo portfel investorlar uchun kuchlar nisbatining o‘zi muhim. Bo‘lingan Kongress 2027 yilda federal qarz chegarasi bo‘yicha shafqatsiz siyosiy to‘qnashuvni deyarli muqarrar qiladi. Moliyaviy bozorlar shuning uchun uchta asosiy ssenariyni narxga singdirishi kerak:
- Demokratlarning to‘liq g‘alabasi (ikkala palata ustidan nazorat). Aksiyalar uchun salbiy ssenariy. Investorlar nazorat organlari bosimining keskin kuchayishini, bitimlarni yanada sinchkov ko‘rib chiqishni va korporatsiyalar uchun yuqori soliq xatarlarini narxga qo‘shadi. Shu bilan birga, federal moliyaviy siyosatning nisbatan qat’iylashuvi va o‘sishning sekinlashuvi kutilayotgan bir paytda G‘aznachilik obligatsiyalari rentabelligi va dollar zaiflashadi.
- Respublikachilar g‘alabasi. Uoll-strit uchun “ikki tomonlama zarba”. Bozorlar Trampdan yangi proteksionistik savdo choralarining va kutilmagan tariflarning navbatdagi to‘lqinidan xavotirda. Bu inflyatsiya bo‘yicha xavotirlarni kuchaytiradi. Natijada, trejerilar rentabelligi va AQSh dollari keskin ko‘tariladi, chunki treyderlar 2027 yilda Federal rezervning yangi foiz oshirishlarini narxlashga kirishadi.
- Qonunchilik tiqilinch holati — Vakillar palatasi Demokratlarda, Senat esa Respublikachilarda. Uoll-strit uchun eng qulay va boqiy kayfiyatli natija. Siyosiy falajlik ikki partiyaning ham qo‘lini bog‘laydi. Keng qamrovli soliq islohotlari ham, haddan tashqari fiskal kengayish ham, agressiv deregulatsiya ham o‘tmaydi. Siyosiy noaniqlik susayadi, treyderlar yana hisobot mavsumiga e’tibor qaratadi, dollar va davlat obligatsiyalari rentabelligi esa Kongress eng radikal tarif tashabbuslarini to‘sib qo‘yar ekan, biroz yumshaydi.
Katta texnologiya o‘z “pol”ini topdimi?
Vashington ovozlar sanog‘iga hozirlik ko‘rayotgan bir paytda, Uoll-stritning texnologiya sektori o‘z dramatik syujetini boshidan kechirmoqda. Katta texnologiya aksiyalari yaqinda ma’lumot markazlari qurish va chiplar xarid qilish uchun ulkan mablag‘ jalb qilingan darajalardan ham pastga qulab tushdi. Investorlar endi faqat “AI” so‘zining o‘zi bilan cheksiz o‘sishga ishonmayapti:
- Intel — aksiyalar avgustdagi emissiya narxidan 33% pastga quladi, o‘shanda ishlab chiqaruvchi 23 milliard dollar jalb qilgandi. Bunga server klasterlari uchun zarur komponentlarni yetkazib berishdagi jiddiy logistika kechikishlari sabab bo‘ldi.
- Alphabet — aksiyalar 85 milliard dollarlik investitsiya dasturi bilan bog‘liq iyun oyidagi joylashtirish narxidan 21–22% pastda savdolanmoqda, bunga umidsizlik uyg‘otgan choraklik hisobot va manfiy erkin pul oqimi turtki bo‘ldi.
- Meta — aksiyalar atigi bir necha kun avval yopilgan 25 milliard dollarlik joylashtirish narxidan pastga tushdi.
Umumiy hisobda 133 milliard dollardan ortiq hajmdagi joylashtirishlar “suv ostida” qoldi. Uoll-stritni shubhalar bosmoqda: bu ulkan kapital xarajatlar o‘zini qachon va qanaqa oqlaydi? “AI” yorlig‘i yopishtirilgan istalgan loyihani ko‘r-ko‘rona moliyalashtirish davri tugaganmi? Texnologik xatarlarning oshishi fonida yana bir tashvishli xabar keldi: moliyaviy dunyo kiberxavfsizlik bo‘yicha signal oldi — FBI Shimoliy Koreya davlatiga aloqador “TraderTraitor” xakerlar guruhini kripto birjaga qilingan misli ko‘rilmagan hujumda rasman aybladi.
Natijada Binance dan taxminan 6 milliard dollarlik aktivlar o‘g‘irlangan. AQSh idoralari yuvish zanjirini ochiqladi:
- o‘g‘irlangan kripto tezda asosan Ethereum tokenlariga konvertatsiya qilinadi;
- keyin mablag‘lar raqamli izlarni o‘chirish maqsadida markazlashmagan likvidlik protokollari (DeFi) va tartibga solinmagan tezkor “swap” xizmatlaridan o‘tkaziladi.
FBI va IRS xususiy fintech kompaniyalari, savdo platformalari va validatorlarga shoshilinch ko‘rsatmalar berdi: TraderTraitor bilan bog‘liq manzillar darhol va to‘liq bloklanishi kerak. Bu pretsedent zamonaviy raqamli infratuzilmaning ilg‘or avlod hujumlari qarshisida qay darajada zaifligini yaqqol ko‘rsatmoqda.
Bozorlar noyabrga o‘q ostida kirib kelmoqda: saylovchilar qarori yaqinlashmoqda, texno-gigantlarning barqarorligi qayta baholanmoqda, geosiyosiy xatarlar ortmoqda. Yengil nafas olish uchun fursat ko‘rinmayapti.
2 noyabr
2 noyabr, 01:00 / Avstraliya / S&P Global Manufacturing PMI (yakuniy, oktabr) / avvalgi: 52.0 / haqiqiy: 49.6 / konsensus: 49.7 / AUD/USD – o‘sdi
S&P Global’ning sentabr so‘rovi Avstraliya ishlab chiqarish sektori qisqarish bosqichiga o‘tganini qayd etdi: kompozit PMI 49.6 gacha tushdi, bunga mijozlar talabining zaiflashuvi va so‘nggi uch oy ichidagi buyurtmalar ilk marta kamaygani bosim o‘tkazdi. Xaridorlarning ehtiyotkorligi quyidagilar bilan izohlanadi:
- umumiy inflyatsion fon;
- bozorga bo‘lgan ishonchning pasayishi;
- qarz olish xarajatlarining yuqoriligi.
Kompaniyalar dengiz logistikasi uzilishlari saqlanib qolayotgan sharoitda xomashyo xaridlarini qisqartirishga majbur bo‘ldi. Shu bilan birga, energiya, transport va mehnat xarajatlarining oshishi ishlab chiqaruvchi narxlar inflyatsiyasini tezlashtirdi va zavodlarni o‘z mahsulotiga narx oshirish orqali xarajatlarni iste’molchilarga o‘tkazishga undadi. Oktabr uchun yakuniy ko‘rsatkich faollik indeksida biroz yaxshilanishni qayd etishi kutilmoqda, bu esa Avstraliya dollarini qo‘llab-quvvatlaydi.
2 noyabr, 01:00 / Avstraliya / Melbourne Institute inflation gauge (oktabr) / avvalgi: 4.8% / haqiqiy: 2.8% / konsensus: – / AUD/USD – o‘zgaruvchan
Melbourne Institute’ning yetakchi inflyatsiya indeksi oylik narx o‘sishi sur’atlarining 4.8% dan 2.8% gacha keskin sekinlashganini qayd etdi. Rasmiy choraklik statistika uchun ertangi signal bo‘lib xizmat qiladigan bu oylik ko‘rsatkich iste’mol tovarlari va xizmatlarining asosiy toifalari bo‘yicha narx bosimining sezilarli yumshashini aks ettirdi. Konsensus prognoz mavjud bo‘lmagan sharoitda, ushbu reliz Avstraliya dollari kursida yuqori o‘zgaruvchanlikni keltirib chiqarishi mumkin.
2 noyabr, 03:30 / Avstraliya / Qurilish ruxsatnomalari (sentabr) / avvalgi: 10.9% / haqiqiy: 10.3% / konsensus: -4.7% / AUD/USD – pasaydi
Avstraliyada avgust oyidagi qurilish ruxsatnomalari o‘sish sur’atlarining 10.3% gacha mo‘tadil sekinlashuvini ko‘rsatdi, bu esa uzoq muddatli tarixiy me’yor bo‘lgan 2.5% dan anchayin yuqorida qolmoqda. So‘nggi kuchli natijalar avval tasdiqlangan loyihalar bo‘yicha qurilish ishlarining yakunlanishi bilan qo‘llab-quvvatlandi. Biroq yangi loyihalarga bo‘lgan investor qiziqishi hanuz quyidagilar bilan cheklanmoqda:
- kreditlash shartlarining qat’iyligi;
- qurilish materiallari narxining yuqoriligi.
Sentabr relizi ishlab chiquvchilar faolligining keskin pasayib, chuqur qisqarish zonasi tomon tushishini ko‘rsatishi kutilmoqda, bu esa Avstraliya dollariga bosim o‘tkazadi.
2 noyabr, 03:30 / Yaponiya / S&P Global Manufacturing PMI (yakuniy, oktabr) / avvalgi: 54.9 / haqiqiy: 54.1 / konsensus: 53.3 / USD/JPY – o‘sdi
Yaponiya ishlab chiqarish sektori sentabrda o‘sish sur’atlarining sekinlashuvini qayd etdi: PMI 54.1 darajasini ko‘rsatdi, bu so‘nggi oylardagi ishlab chiqarish va sotuv hajmlarining eng sust kengayishini anglatadi. Shunga qaramay, yapon kompaniyalari:
- mo‘tadil yollash sur’atlarini saqladi va
- xomashyo xaridlarini oshirdi.
Bu kelayotgan buyurtmalarga hozirlik tariqasida zahiralar hajmining deyarli to‘rt yillik maksimal darajaga chiqishiga olib keldi. Oktabr uchun yakuniy ko‘rsatkich ishlab chiqarish impulsining yanada sovishini ko‘rsatishi kutilmoqda va bu iyenaga bosim qiladi.
2 noyabr, 04:45 / Xitoy / RatingDog Manufacturing PMI (oktabr) / avvalgi: 51.5 / haqiqiy: 52.1 / konsensus: 52.0 / Brent – pasaydi, USD/CNY – o‘sdi
Xitoyda RatingDog tomonidan hisoblangan ishlab chiqarish PMI sentabrda 52.1 gacha ko‘tarildi, bu ichki va tashqi talabning uyg‘un tiklanishi hisobiga bahorlashning o‘rtalaridan beri eng tez kengayish sur’atidir.
Zavodlar buyurtmalar oqimini qondirish uchun ishlab chiqarish va ishchilar sonini oshirdi, shu bilan birga xomashyolar narxining to‘rt oy davom etgan o‘sishi korxonalarni sotuv narxlarini biroz ko‘tarishga undadi. Kelajak bo‘yicha biznes kayfiyati yaxshilangan bo‘lsa-da, u hali ham uzoq muddatli me’yorlardan past darajada qolmoqda. Oktabr bo‘yicha konsensus kengayish sur’atlarining biroz sekinlashuvini kutmoqda, bu Brent neftiga bosim o‘tkazib, USD/CNY juftligini yuqoriga suradi.
2 noyabr, 08:30 / Avstraliya / RBA tovar narxlari indeksi (oktabr) / avvalgi: 16.2% / haqiqiy: 15.5% / konsensus: 15.1% / AUD/USD – pasaydi
RBA’ning sentabr tovar narxlari indeksi 15.5% gacha sekinlashdi, bu so‘nggi olti oydagi eng past ko‘rsatkich. Pastga yo‘naltirilgan bosim quyidagi omillar bilan bog‘liq bo‘ldi:
- temir rudasi arzonlashuvi;
- alumina;
- mis kontsentratlari.
Ushbu pasayishlar qishloq xo‘jaligi va ayrim rangli metallar bo‘yicha ijobiy dinamikani bosdi. AUD ifodasida eksport tovar savati 6.6% ga oshdi, bu valyuta kursining mo‘tadil ta’sirini aks ettiradi. Tahlilchilar oktabrda tovar narxlari o‘sishining yanada sekinlashishini kutmoqda, bu esa Avstraliya dollari uchun pasayish xatarlariga ishora qiladi.
2 noyabr, 10:00 / Germaniya / Chakana savdo (sentabr) / avvalgi: -2.2% / haqiqiy: -0.4% / konsensus: -0.3% / EUR/USD – o‘sdi
Germaniyada avgust oyidagi chakana savdo hajmi 0.4% ga qisqardi, bu iyuldagi 2.2% lik pasayish bilan solishtirganda pasayish sur’atlarining ancha mo‘tadillashganini bildiradi. Iste’mol xarajatlari hanuz uzoq muddatli o‘rtacha ko‘rsatkich bo‘lgan qariyb 0.5% dan past bo‘lib turganiga qaramay, chakana aylanmaning qisqarish sur’atlarining sekinlashuvi uy xo‘jaliklari amaldagi narx sharoitlariga asta-sekin moslashayotganini ko‘rsatmoqda. Sentabr konsensusi biroz yaxshilanishni kutmoqda, bu esa yevro uchun ijobiy omil hisoblanadi.
2 noyabr, 11:55 / Germaniya / S&P Global ishlab chiqarish PMI (yakuniy, oktabr) / oldingi: 54.3 / fakt: 53.9 / kutilgan: 54.2 / EUR/USD – o‘sishda Germaniyaning oktabrdagi ishlab chiqarish PMI ko‘rsatkichi 54.2 gacha ko‘tarildi, bu so‘nggi ikki oy ichidagi eng yuqori ko‘rsatkich bo‘lib, sanoat sharoitlarining barqaror yaxshilanayotganini tasdiqladi:
- Umumiy buyurtmalar portfeli chet el kontraktlari barqaror oqimi hisobiga kengayishda davom etdi
- Zavodlardagi qisqartirishlar uch yildan ortiq davrdagi eng past sur'atga sekinlashdi
- Yalpi ishlab chiqarish o‘sishi mahalliy darajada biroz sekinlashdi
Ishlab chiqaruvchi narxlari inflyatsiyasi neft, xomashyo va komponentlar narxlarining oshishi tufayli may oyidan beri kuzatilmagan darajaga tezlashdi, bu esa ishlab chiqaruvchilarning olti oylik kutishlarini pasaytirdi. Yevropaning eng yirik iqtisodiyotida sanoat faolligining tiklanishi yakuniy tasdiqlanishi yevroni qo‘llab-quvvatlaydi.
2 noyabr, 12:00 / Yevrozona / S&P Global ishlab chiqarish PMI (yakuniy, oktabr) / oldingi: 52.7 / fakt: 52.9 / kutilgan: 52.4 / EUR/USD – pasayishda Yevrozonaning oktabr oyidagi yakuniy ishlab chiqarish PMI ko‘rsatkichi 52.4 gacha tushib, so‘nggi uch oy ichidagi eng past darajani qayd etdi va ikki oylik uzluksiz o‘sishdan keyin bandlikning biroz qisqarishini aks ettirdi. Yaqin Sharqdagi taranglikning kuchayishi sharoitida Yevropa zavodlari xomashyo bo‘yicha ehtiyotkor xaridlarni keskin tezlashtirdi, bu esa xomashyo zaxiralari hajmini qariyb to‘rt yillik maksimumlarga va yetkazib berish muddatlarining yoz boshidan beri eng katta uzayishiga olib keldi. Energiya, yoqilg‘i va transport xarajatlarining keskin oshishi kiritilayotgan resurslar bo‘yicha inflyatsiyani jadal oshirib, uni yillik o‘rtacha ko‘rsatkichlardan yuqori darajaga olib chiqdi. Keyingi reliz blokning sanoat o‘sish sur'atlarining sekinlashishini ko‘rsatishi kutilmoqda, bu esa yevroga bosim o‘tkazadi.
2 noyabr, 12:30 / Buyuk Britaniya / S&P Global ishlab chiqarish PMI (yakuniy, oktabr) / oldingi: 51.9 / fakt: 51.7 / kutilgan: 52.8 / GBP/USD – o‘sishda
Oktabr oyida Buyuk Britaniya ishlab chiqarish sektori bahorgi oxiridan buyon biznes sharoitlarining eng sezilarli yaxshilanishini namoyish qildi. Kompozit PMI 52.8 gacha mustahkamlandi, bunga quyidagilar sabab bo‘ldi:
- so‘nggi ikki yildagi eng kuchli ishlab chiqarish o‘sishi
- yangi buyurtmalar oqimi
Mahalliy darajada cheklangan yollashga qaramay, Yaqin Sharq inqirozi tufayli elektron komponentlar tanqisligi va dengiz logistikasi uzilishlari (bu omillar beshinchi oy ketma-ket zaxiralarning kamayishiga olib keldi) fonida, yirik mudofaa va AI bilan bog‘liq infratuzilma investitsiyalari istiqbollari britan ishlab chiqaruvchilari kayfiyatini mustahkamladi. Ishlab chiqarish faolligining kutilayotgan tezlashuvi funtni qo‘llab-quvvatlaydi.
2 noyabr, 16:30 / Kanada / S&P Global ishlab chiqarish PMI (yakuniy, oktabr) / oldingi: 53.5 / fakt: 53.0 / kutilgan: 51.5 / USD/CAD – o‘sishda Kanadada ishlab chiqarish PMI sentyabr oyida 51.5 gacha pasayib, so‘nggi olti oydagi eng past darajani ko‘rsatdi. Bosim qiluvchi omillar quyidagilardan iborat bo‘ldi:
- AQSh talabining sustlashuvi fonida eksport buyurtmalarining uzoq davom etgan pasayishi;
- AQSh bilan savdo ziddiyatlarining kuchayishi; va
- chegaradagi kechikishlar va logistika uzilishlari
Energiya narxlarining oshishi va xomashyo tanqisligi ishlab chiqaruvchilar xarajatlari inflyatsiyasini 2022 yil o‘rtalaridan beri eng yuqori darajaga ko‘tardi, bu kompaniyalarni zaxiralarni qisqartirishga majbur qilib, biznes ishonchiga salbiy ta’sir ko‘rsatdi. Sanoat o‘sishining sekinlashishi Kanada dollariga bosim qiladi.
2 noyabr, 16:45 / AQSh / S&P Global ishlab chiqarish PMI (yakuniy, oktabr) / oldingi: 53.9 / fakt: 55.9 / kutilgan: 56.0 / USDX (6-valyutali AQSh dollari indeksi) – o‘sishda AQSh bo‘yicha oktabr oyining yakuniy S&P Global ishlab chiqarish PMI ko‘rsatkichi 56.0 darajada qayd etilib, 2022 yil mayidan beri ishlab chiqarish sharoitlarining eng ishonchli yaxshilanishini namoyish qildi. Ishlab chiqarish hajmi va buyurtmalar darajasida ma’lum yumshash kuzatilganiga qaramay, indikatorlar sezilarli xavfsizlik zaxirasini saqlab qolmoqda. Zavodlarda yollash sur'atlari 2012 yil bahoridan beri eng yuqori darajagacha tezlashdi. Kompaniyalar ikki yildan beri yetkazib berish muddati eng ko‘p cho‘zilgan sharoitda xomashyo zaxiralarini tiklashni davom ettirdi. Sanoatdagi barqaror dinamikalar va mehnat bozorida talabning yuqoriligini tasdiqlash AQSh dollarini qo‘llab-quvvatlaydi.
2 noyabr, 17:00 / AQSh / ISM ishlab chiqarish PMI (oktabr) / oldingi: 54.6 / fakt: 54.5 / kutilgan: 54.6 / USDX – o‘sishda Sentyabr oyidagi ISM so‘rovi AQSh ishlab chiqarish sektorida o‘sish davom etayotganini tasdiqladi: PMI 54.5 darajasida ushlanib qoldi, bu yangi buyurtmalar va yollashdagi sinxron tiklanish bilan qo‘llab-quvvatlandi. Kompaniyalar uchun asosiy bosim omili xomashyo narxlari indeksi deyarli 78 gacha keskin ko‘tarilishi bo‘ldi, bu metall, yoqilg‘i va import bojlari oshishini aks ettiradi; Yaqin Sharqdan yetkazib berishdagi kechikishlar bilan birgalikda bu menejerlar ehtiyotkorligini kuchaytirdi. Konsensusga ko‘ra, oktabr hisobotida ishlab chiqarish sur'atlarining kuchayishi kutilmoqda, bu esa dollarga yordam beradi.
2 noyabr, 17:00 / AQSh / ISM ishlab chiqarish bandligi (oktabr) / oldingi: 51.2 / fakt: 52.7 / kutilgan: 53.0 / USDX – o‘sishda Sentyabr oyida ISMning ishlab chiqarish bo‘yicha bandlik subindeksi 52.7 gacha ko‘tarilib, mehnatga bo‘lgan talabning tiklanganini ko‘rsatdi. Yollashdagi o‘sishga asosan quyidagilar yetakchilik qildi:
- yuqori texnologiyalar sektorlari (shu jumladan, kompyuter va elektron mahsulotlar)
- transport uskunalari ishlab chiqarishi (boshqa yo‘nalishlardagi sustroq yollashni qoplayotgan)
Tahlilchilar oktabr oyida ishlab chiqarish bandligining yanada tezlashishini kutishmoqda, bu dollarga ijobiy ta’sir ko‘rsatadi.
3 noyabr
3 noyabr, 06:30 / 07:30 / Avstraliya / RBA foiz stavkasi bo‘yicha qaror va matbuot anjumani / oldingi: 4.35% / fakt: 4.60% / kutilgan: 4.85% / AUD/USD – o‘sishda Reserve Bank of Australia pul bozoridagi stavkani 25 bazaviy punktga oshirib, 4.60% ga yetkazdi – bu 2011 yildan beri eng yuqori qarz olish qiymati va joriy yildagi to‘rtinchi shtranglash bosqichi. Qaror quyidagilar bilan izohlandi:
Reserve Bank of Australia pul bozoridagi stavkani 25 bazaviy punktga oshirib, 4.60% ga yetkazdi – bu 2011 yildan beri eng yuqori qarz olish qiymati va joriy yildagi to‘rtinchi shtranglash bosqichi. Qaror quyidagilar bilan izohlandi:
- Yaqin Sharqda neft yetkazib berish zanjirlarini izdan chiqargan va global energiya narxlarini ko‘tarib yuborgan keskinlashuv va
- AI bilan bog‘liq komponentlarga dunyo bo‘yicha shiddatli talab
Iste’molchi xarajatlarining sovishi, yirik shaharlardagi uy-joy narxlarining pasayishi va ipoteka kreditlashining qat’iylashganiga qaramay, quvvatlardan foydalanishning yuqori darajasi va biznesning oshgan xarajatlarni narxlarga o‘tkazishga tayyorligi boshqaruv kengashining keskin «hawkish» pozitsiyasini saqlab qolishiga olib keldi. Qo‘shimcha shtranglash bo‘yicha kutishlar Avstraliya dollarini qo‘llab-quvvatlaydi.
3 noyabr, 18:00 / AQSh / JOLTs bo‘sh ish o‘rinlari (sentyabr) / oldingi: 7.335 mln / fakt: 7.079 mln / kutilgan: 7.130 mln / USDX – o‘sishda JOLTs hisobotiga ko‘ra, avgust oyida bo‘sh ish o‘rinlari 256 mingga qisqarib, so‘nggi besh oydagi eng past daraja – 7.079 mln ga tushdi. Mehnatga bo‘lgan talabning sovishi ayniqsa quyidagi sohalarda sezildi:
- professional va biznes xizmatlari (-119 ming);
- sog‘liqni saqlash (-115 ming);
- ishlab chiqarish (-54 ming);
- qurilish (-48 ming)
Shu bilan birga, ishga qabul qilish (5.2 mln) va ishdan ketishlarning umumiy soni (5.1 mln) muvozanat holatida qoldi, bu keng ko‘lamli qisqartirishlar yo‘qligini ko‘rsatadi. Korporativ yollashning qayta faollashishi dollarga yordam beradi.
3 noyabr, 18:00 / AQSh / JOLTs ixtiyoriy ishdan ketishlar (sentyabr) / oldingi: 3.089 mln / fakt: 3.066 mln / kutilgan: 3.050 mln / USDX – pasayishda Avgust oyida ixtiyoriy ishdan ketishlar 3.07 mln ga tushib, ularning ulushi 1.9% darajasida qoldi — bu 2020 yildan beri kuzatilmagan past darajalar yaqinida. Ulgurji savdo va ta’lim sohalaridagi pasayish, uzoq muddatli tovarlar segmentidagi mahalliy o‘sishni qoplab yubordi, bu esa quyidagi omillar fonida uy xo‘jaliklarining ehtiyotkorligini aks ettirdi:
- yuqori inflyatsiya va
- qimmat kreditlash
Mehnat mobilligini pasayishi xodimlar ishonchining sustlashganini bildiradi, bu esa dollarga bosim o‘tkazadi.
3 noyabr, 18:00 / AQSh / Zavod buyurtmalari (oylik, sentyabr) / oldingi: 0.8% / fakt: 0.1% / kutilgan: 1.2% / USDX – o‘sishda AQSh ishlab chiqaruvchilariga yangi buyurtmalar avgust oyida atigi 0.1% ga o‘sdi, bu iyuldagi o‘sishdan keskin sekinlashuvdir. Elektr jihozlari, asosiy metallar va uskunalarga buyurtmalardagi kichik o‘sish nodavomiy tovarlar segmentini (+0.3%) qo‘llab-quvvatladi. Yangi sanoat kontraktlarining tiklanishi «yashil» dollarga yordam beradi.
3 noyabr, 18:00 / AQSh / RCM/TIPP iqtisodiy optimizm indeksi (noyabr, yetakchi) / oldingi: 45.6 / fakt: 46.8 / kutilgan: 46.2 / USDX – pasayishda RealClearMarkets/TIPP iste’molchilar kayfiyati barometri oktyabr oyida 46.8 gacha ko‘tarilib, xazina obligatsiyalari bozoridagi beqarorlikka qaramay, bahordan buyon eng yuqori darajani qayd etdi. Barcha subindekslar yaxshilandi:
- olti oylik istiqbol 42.7 gacha ko‘tarildi;
- shaxsiy moliya bo‘yicha qarashlar 53.4 gacha yaxshilandi;
- federal iqtisodiy siyosatga ishonch 44.4 gacha ko‘tarildi (uy xo‘jaliklarining joriy sharoitlarga moslashuvini aks ettiradi)
Iste’molchilar ishonchining mustahkamlanishi dollarga bosim o‘tkazadi.
4 noyabr
4 noyabr, 00:30 / AQSh / API xom neft zaxiralari (haftalik) / oldingi: -4.93 mln / fakt: -2.031 mln / Brent – o‘zgaruvchan API 23 oktabr bilan yakunlangan hafta uchun tijorat xom neft zaxiralari 2 mln barrel dan ortiq qisqarganini qayd etdi, bu zaxiralar o‘sishi bo‘yicha kutilmalarni rad etdi. Qo‘shimcha siqilish Cushing omborlaridagi pasayish (-453 ming barrel) va AQShning kunlik neft ishlab chiqarishi 13.269 mln b/kun ga tushishi hisobiga yuzaga keldi, bu esa motor yoqilg‘i zaxiralari o‘sishi bilan qisman qoplandi:
- benzin +2.39 mln barrel
- distillyatlar +380 ming barrel
Rasmiy konsensusning yo‘qligi va xom neft hamda neft mahsulotlari bozorlarida turlicha dinamikalar Brent bo‘yicha o‘zgaruvchanlikni oshirishi mumkin.
4 noyabr, 03:30 / Avstraliya / Biznes faolligi indeksi (oktabr) / oldingi: -1.6 / fakt: -24.2 / kutilgan: -24.9 / AUD/USD – pasayishda Sentyabr so‘rovi Avstraliya biznes kayfiyati -24.2 gacha keskin qulaganini ko‘rsatdi, bunga o‘sib borayotgan noaniqlik, kredit cheklovlari va yoqilg‘i hamda neftni qayta ishlash narxlarining ikkinchi to‘lqini sabab bo‘ldi.
- Savdo va tushumlar keskin kamayib, biznes faolligi indeksini 28.5 punktga pasaytirib, -31.0 gacha tushirdi;
- Yangi buyurtmalar 22.4 punktga qisqardi;
- Bandlik yana qisqarish bosqichiga qaytdi
Kiritilayotgan xarajatlar va sotish narxlari o‘rtasidagi (43.2) tanqidiy tafovut marjani siqib qo‘ydi va quvvatlardan foydalanish darajasini 77.2% gacha tushirdi. Korporativ bosimning davom etishi AUDga salbiy ta’sir ko‘rsatadi.
4 noyabr, 01:00 / Avstraliya / S&P Global xizmatlar PMI (yakuniy, oktabr) / oldingi: 53.2 / fakt: 51.2 / kutilgan: 47.8 / AUD/USD – pasayishda
Avstraliya xizmatlar sektori oktabr oyida maydan beri birinchi marta qisqarish bosqichiga o‘tdi. Kompozit PMI 47.8 gacha tushib, yangi mijozlar oqimining keskin sekinlashuvi fonida shakllandi. Sust talab quyidagi omillar bilan izohlanadi:
- bozor ishonchining pasayishi
- qimmat kreditlash
- energiya, ish haqi va transport xarajatlarining uzluksiz o‘sishi
Kompaniyalar ortgan xarajatlarni, orqaga surilgan buyurtmalarni bartaraf etish uchun xodimlar yollaganiga qaramay, iste’molchilarga yuklashdi. Xizmatlar sektoridagi sekinlashuv tasdiqlansa, bu AUD kursiga bosim qiladi.
4 noyabr, 04:45 / Xitoy / RatingDog services PMI (yakuniy, oktabr) / oldingi: 51.4 / haqiqiy: 51.6 / konsensus: 51.5 / Brent – pasayish, USD/CNY – o‘sish
Xitoyning services PMI ko‘rsatkichi sentabr oyida 51.6 gacha ko‘tarildi, bu yoz boshidan beri eng yuqori daraja bo‘lib, quyidagilar hisobiga qo‘llab-quvvatlandi:
- ichki talabning yaxshilanishi
- yangi eksport shartnomalarining tezroq o‘sishi
Xizmat ko‘rsatuvchi kompaniyalar ketma-ket beshinchi oy ish o‘rinlarini ko‘paytirdi, biroq mehnat, xomashyo va energiya xarajatlarining o‘sishi xizmatlar sektorida kirish xarajatlari inflyatsiyasini so‘nggi 4,5 yildagi eng yuqori darajaga olib chiqdi. Xitoy xizmatlar sektoridagi harakat sur’atlarining susayishi Brent narxiga bosim o‘tkazib, USD/CNY juftligini yuqoriga itaradi.
4 noyabr, 11:55 / Germaniya / S&P Global services PMI (yakuniy, oktabr) / oldingi: 49.7 / haqiqiy: 52.9 / konsensus: 51.7 / EUR/USD – pasayish
Germaniyaning services PMI ko‘rsatkichi sentabr oyida 52.9 darajasida saqlanib, iqtisodiyotning yana kengayishga qaytganini tasdiqladi. Mijozlar byudjetlarni tasdiqlashni kechiktirgani sababli yangi buyurtmalar o‘sishi to‘xtadi, bu esa bajarilmagan ishlar hajmining qayta kamayishiga olib keldi. Ish o‘rinlari yaratish uchinchi oy ham davom etdi, lekin yollash faolligi susaygan holatda qoldi, motor yoqilg‘isi narxlarining pasayishi fonida kirish xarajatlari inflyatsiyasi yumshadi. Xizmatlar sektoridagi sekinlashuv yevroga bosim o‘tkazadi.
4 noyabr, 12:00 / Yevrozona / S&P Global services PMI (yakuniy, oktabr) / oldingi: 51.6 / haqiqiy: 53.0 / konsensus: 51.7 / EUR/USD – pasayish
Yevrozona xizmatlar faolligi sentabr oyida 53.0 darajasiga chiqib cho‘qqiga yetganidan so‘ng, keyinroq sekinlashuvga duch kela boshladi. Fransiyada xizmatlar ko‘rsatkichi qisqarish chegarasiga yaqinlashgani va boshqa davlatlarda yangi buyurtmalar oqimi sustlashgani sababli ish o‘rinlari yaratilishi besh oydagi eng past darajaga tushdi. Ishlab chiqarish quvvatiga bosimning yumshashi fonida kirish xarajatlari inflyatsiyasi pasaydi, biroq biznes kutishlari zaiflashdi. Xizmatlar sektoridagi sekinlashuv yevro kursiga salbiy ta’sir qiladi.
4 noyabr, 12:30 / Buyuk Britaniya / S&P Global services PMI (yakuniy, oktabr) / oldingi: 52.5 / haqiqiy: 52.1 / konsensus: 53.1 / GBP/USD – o‘sish
Buyuk Britaniya xizmatlar so‘rovnomasi oktabr oyida kengayishni davom ettirganini qayd etdi, buning omillari quyidagilar bo‘ldi:
- korporativ AI investitsiyalari
- texnologik xizmatlarga talab
Yangi buyurtmalar o‘sishi, menejment ehtiyotkorligi va yuqori xarajatlarga qaramay, yollashni qayta faollashtirishni qo‘llab-quvvatladi. Xizmatlar faolligining jonlanishi funtni qo‘llab-quvvatlaydi.
4 noyabr, 13:00 / Yevrozona / CPI dastlabki (oktabr) / oldingi: 3.2% / haqiqiy: 3.8% / konsensus: 3.9% / EUR/USD – o‘sish
Yevrozona yillik CPI ko‘rsatkichi sentabr oyida 3.8% gacha sakrab chiqdi, bu 2023 yil kuzidan beri eng yuqori daraja. Asosiy omillar quyidagilar bo‘ldi: energiya tariflarining keskin oshishi (+18.9%), xizmatlar narxlarining ko‘tarilishi (+3.2%) va oziq-ovqat mahsulotlaridagi o‘sish (+1.3%), bu bazaviy inflyatsiyani 2.5% gacha yetkazdi. Narx bosimi yirik iqtisodiyotlar bo‘ylab tarqalib, Germaniya, Fransiya, Niderlandiya, Italiya (4.2% gacha) va Ispaniyada (5.0% gacha) darajalarni ko‘tardi. Inflyatsiyaning yuqori bo‘lib qolishi ECBni qat’iylashtirish bosimini oshiradi va yevroni qo‘llab-quvvatlaydi.
4 noyabr, 16:15 / AQSH / ADP employment change (oktabr) / oldingi: 36k / haqiqiy: 90k / konsensus: 65k / USDX – pasayish
ADP hisob-kitoblariga ko‘ra, xususiy sektor bandligi sentabr oyida 90 mingga oshdi va uch oylik sekinlashuvni teskari yo‘nalishga o‘zgartirdi. Ish o‘rinlari asosan quyidagi sohalarda ko‘paydi:
- sog‘liqni saqlash
- ta’lim (+55k)
- mehmondo‘stlik (+22k)
Bu moliya va professional xizmatlar sohalaridagi qisqarishni qoplab berdi. Barqaror ish haqi fonida ish haqlarining o‘sishi bilan birga bandlikning barqaror ko‘payishi korporativ mehnat bozorida keskin yomonlashuv yo‘qligini ko‘rsatadi. Xususiy sektorda yollash sur’atlarining sekinlashuvi dollarga bosim qiladi.
4 noyabr, 16:30 / Kanada / tashqi savdo balansi (sentabr) / oldingi: 0.79 mlrd CAD / haqiqiy: 4.20 mlrd CAD / konsensus: 3.70 mlrd CAD / USD/CAD – o‘sish
Kanadaning savdo profitsiti avgust oyida 4.2 mlrd CAD gacha sakrab chiqdi, bu 2022 yil bahoridan beri eng yuqori daraja bo‘lib, kuchliroq loonie fonida yuz berdi. Eksport 2.5% ga o‘sdi, xomashyo yetkazib berishining ko‘payishi (+4.7%) quyidagilar hisobiga ta’minlandi:
- Yaqin Sharqdagi inqiroz
- AQSH xaridorlari tomonidan yangi tariflar oldidan Kanada mahsulotlarini oldindan import qilishning oshishi (+8.1%)
Import 2.0% ga kamaydi, bu motorli transport vositalari importining pasayishi (-8.8%) va qayta ishlanmagan qimmatbaho metallar hamda platina guruhidagi jo‘natmalarining keskin tushishi (-40.0%) hisobiga yuz berdi. Savdo taqchilligini qisqarishi loonie kursini qo‘llab-quvvatlaydi.
4 noyabr, 16:30 / AQSH / tashqi savdo balansi (sentabr) / oldingi: -92.8 mlrd / haqiqiy: -105.6 mlrd / konsensus: -108.8 mlrd / USDX – pasayish
AQSH savdo taqchilligi avgust oyida 105.6 mlrd dollargacha kengaydi, bu 2025 yil bahoridan beri eng katta tafovut bo‘lib, importning rekord darajada – 420.8 mlrd dollargacha oshishi fonida yuz berdi. Import o‘sishi asosan quyidagi xaridlar hisobiga bo‘ldi:
- xom neft
- notijorat oltin
- yarimo‘tkazgich komponentlari
- sanoat uskunalari
Eksport 315.2 mlrd dollargacha oshdi va taqchillikning kengayishini qisman yumshatdi. Katta savdo taqchilligi dollarga salbiy ta’sir qiladi.
4 noyabr, 17:00 / Kanada / S&P Global composite PMI (yakuniy, oktabr) / oldingi: 47.8 / haqiqiy: 48.7 / konsensus: 48.5 / USD/CAD – o‘sish
Kanadaning composite PMI ko‘rsatkichi sentabr oyida 48.7 darajasida bo‘lib qoldi va ketma-ket to‘rtinchi oy neytral darajadan pastda saqlanmoqda. Xizmatlar sektoridagi qisqarish davom etayotgan bir paytda, ishlab chiqarish hajmi mo‘tadil o‘sishni ko‘rsatdi. Yangi buyurtmalar va bandlik bir vaqtda kamaydi. Ishlab chiqaruvchi xarajatlarning oshishi, ammo sotish narxlaridagi o‘sish sur’atlarining pasayishi va biznes optimizmining so‘nggi besh oydagi eng yuqori darajaga chiqishi asta-sekin barqarorlashuv uchun sharoit yaratmoqda. Makroiqtisodiy zaiflikning davom etishi loonie kursiga bosim qiladi.
4 noyabr, 17:45 / AQSH / S&P Global services PMI (yakuniy, oktabr) / oldingi: 56.5 / haqiqiy: 58.8 / konsensus: 57.9 / USDX – pasayish
AQSH services PMI ko‘rsatkichi oktabr oyida 57.9 darajasida bo‘lib, yetti oylik kengayish tendensiyasini davom ettirdi va ko‘p yillik yuqori darajalarga yaqin turdi. Ichki talab so‘nggi 2,5 yildagi eng kuchli yangi buyurtmalar oqimini ta’minladi, tashqi shartnomalar esa 2023 yil o‘rtalaridan beri eng katta o‘sishni ko‘rsatdi. Yoqilg‘i, xodimlar, kommunal xizmatlar va sug‘urta bo‘yicha operatsion xarajatlarning ko‘tarilishi kirish xarajatlari inflyatsiyasini 2022 yil yozidagi cho‘qqilar darajasiga olib chiqdi va olti oylik ishlab chiqarish kutilmalarini sovutdi. Sentabrga nisbatan xizmatlar o‘sish sur’atlarining pasayishi dollarga bosim qiladi.
4 noyabr, 18:00 / AQSH / ISM services PMI (yakuniy, oktabr) / oldingi: 55.4 / haqiqiy: 54.9 / konsensus: 56.0 / USDX – o‘sish
ISM services so‘rovi sentabr oyida indeks 54.9 gacha pasayganiga qaramay, sektor ketma-ket 27-oy ham kengayish bosqichida qolganini tasdiqladi.
- Bandlik komponenti 50.1 darajasiga chiqib, yana kengayish zonasi tomon qaytdi
- Buyurtmalar navbati yetkazib beruvchilar muddati cho‘zilishi fonida 2022 yil yozidan beri eng yuqori darajaga ko‘tarildi
Asosiy muammolar sifatida yuqori kirish xarajatlari inflyatsiyasi (narxlar subindeksi 74 gacha yetdi), savdo tariflari va tashqi talabning zaifligi qolmoqda. Xizmatlar sektoridagi kuchliroq dinamikalar dollarga yordam beradi.
4 noyabr, 18:00 / AQSH / ISM services business activity (oktabr) / oldingi: 61.7 / haqiqiy: 56.5 / konsensus: 56.0 / USDX – pasayish
ISM xizmatlar uchun business activity subindeksi sentabr oyida, avgustdagi ko‘p yillik cho‘qqidan so‘ng, 56.5 darajasigacha pasaydi. Sovuqlashuvga qaramay, indeks o‘zining uzoq muddatli o‘rtacha ko‘rsatkichi 57.25 ga yaqin bo‘lib qolmoqda va sezilarli zaxiraga ega. Biznes faolligining yumshashi “yashilback”ga bosim qiladi.
4 noyabr, 18:30 / AQSH / EIA xom neft zaxiralari (haftalik) / oldingi: -3.061 mln / haqiqiy: -1.892 mln / konsensus: -2.481 mln / Brent – o‘sish
Energetika vazirligining haftalik hisobotiga ko‘ra, 23 oktabrgacha bo‘lgan davrda tijorat xom neft zaxiralari ketma-ket to‘rtinchi hafta qisqardi (-1.892 mln barrel), bu jismoniy ta’minotning tarangligini tasdiqlaydi. Cushing omboridagi zaxiralar kamayishi (-624 ming barrel) va distillyat zaxiralarining qariyb 1.5 mln barrelga tushishi, sof importning kuniga 796 ming barrelga qisqarishi hamda neftni qayta ishlash quvvatlarining biroz pasayishi bilan birga kuzatildi, bu esa benzin zaxiralari o‘sishini bosib ketdi. Uglevodorod yetkazib berishining qisqarishi Brent narxini qo‘llab-quvvatlaydi.
2 noyabr, 12:45 / Yevrozona / Boris Vujcic nutqi (ECB Governing Council) / EUR/USD 2 noyabr, 15:00 / Yevrozona / Joachim Nagel nutqi (ECB Governing Council) / EUR/USD 2 noyabr, 19:15 / AQSH / Austan Goolsbee nutqi (Federal Reserve Bank of Chicago Prezidenti) / USDX 3 noyabr, 07:30 / Avstraliya / RBA Governor Michele Bullock nutqi / AUD/USD 3 noyabr, 11:45 / Yevrozona / Pedro Machado nutqi (ECB Supervisory Board) / EUR/USD 3 noyabr, 17:00 / Yevrozona / Sharon Donnery nutqi (ECB Supervisory Board) / EUR/USD 3 noyabr, 19:00 / Kanada / Bank of Canada Governor Tiff Macklem nutqi / USD/CAD 3 noyabr, 21:00 / Yevrozona / Joachim Nagel nutqi (ECB Governing Council) / EUR/USD 3 noyabr, 21:15 / Yevrozona / Olaf Sleijpen nutqi (ECB Supervisory Board, DNB Governor) / EUR/USD 4 noyabr, 16:20 / Yevrozona / Philip Lane nutqi (ECB Supervisory Board) / EUR/USD
Shuningdek, ushbu kunlarda yirik markaziy banklar vakillarining nutqlari kutilmoqda. Ularning izoh va bayonotlari, odatda, kelgusidagi pul-kredit siyosati yo‘nalishlariga ishora qilishi mumkin bo‘lgani sababli, valyuta bozorida tebranishlarni kuchaytiradi.